En los últimos años, las normas de la «Transición 4.0» han cambiado varias veces, de la superamortización a la desgravación fiscal y ahora, a partir de 2026, a una nueva hiperamortización para los activos 4.0. Para quienes se plantean un marcador láser, la pregunta es sencilla: ¿sigue teniendo sentido hablar de 4.0 y qué significa en términos concretos de rentabilidad económica?
Qué significa hoy «bueno 4.0
Para ser reconocida como un activo 4.0, una máquina debe cumplir unos requisitos técnicos precisos: control mediante CNC/PLC/PC, interconexión con los sistemas de información de la empresa, integración automática con la logística y la producción, interfaz HMI avanzada y seguridad informática. En la práctica, no basta con que la máquina sea «nueva» o digital: debe dialogar automáticamente con la dirección, el MES y otras máquinas de la fábrica.
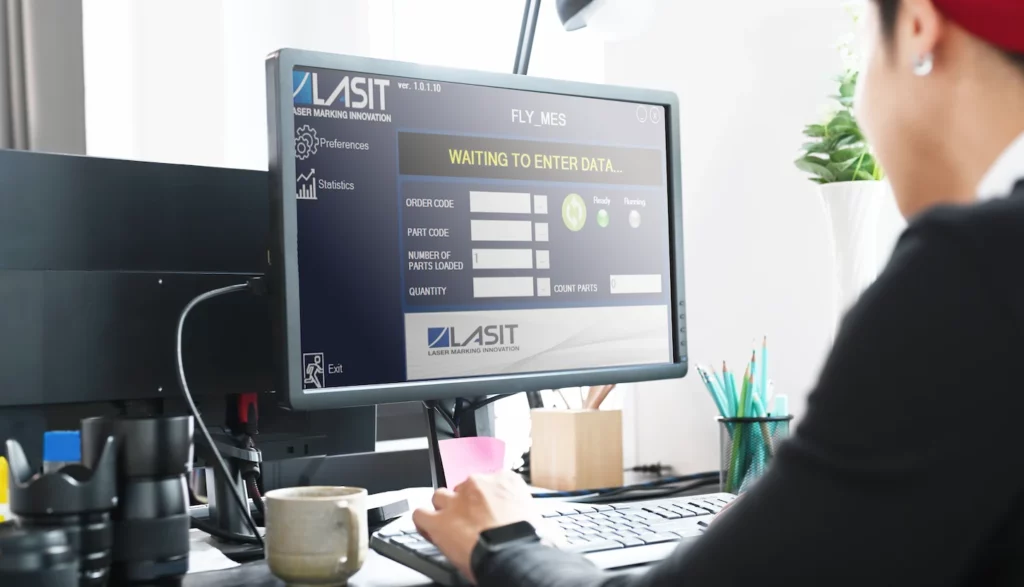
Los sistemas de marcado láser entran de lleno en esta categoría porque son máquinas inteligentes y conectadas, diseñadas para ser un nodo activo en la fábrica, no sólo una estación independiente.
Por qué el marcador láser 4.0 está «listo» para la fábrica interconectada
Los marcadores láser son ahora la tecnología elegida para la trazabilidad 4.0 de componentes y productos en toda la cadena de suministro. Esto se traduce en tres elementos clave:
- Software de integración nativo
El software de marcado interactúa con los ERP y MES corporativos e intercambia órdenes de trabajo, números de pieza, lotes y parámetros de marcado mediante protocolos estándar (OPC-UA, TCP/IP, bases de datos SQL, archivos estructurados, etc.). - Interconexión bidireccional
El marcador recibe automáticamente instrucciones del sistema empresarial, carga la disposición correcta, rellena los campos dinámicos y, al final del ciclo, devuelve al mismo sistema el resultado del marcado, los tiempos de ciclo, los posibles errores y los datos de trazabilidad. - Datos para la calidad y el mantenimiento
Todas las operaciones se registran en bases de datos o archivos estructurados, lo que permite realizar análisis de OEE, control de residuos, trazabilidad para auditorías y escenarios de mantenimiento predictivo.
En otras palabras, el marcador láser no es sólo una «máquina de marcado», sino un sensor inteligente que proporciona a la fábrica datos útiles para la toma de decisiones operativas y estratégicas.

De la desgravación fiscal a la nueva hiperamortización 2026
En la fase anterior de la Transición 4.0, la principal ventaja era el crédito fiscal: un porcentaje del coste del activo, utilizable en compensación durante varios años. Con la Ley de Presupuestos 2026, vuelve la hiperamortización, que sustituye al crédito y vuelve a poner en el centro el aumento del coste deducible de los activos 4.0.
El principio es lineal:
- el activo se inscribe en el balance a su coste normal;
- A efectos fiscales, sin embargo, se incrementa el coste deducible (por ejemplo, +180% para activos tangibles 4,0 en el primer tramo), con porcentajes más elevados para las inversiones que también cumplan criterios «verdes».
Resultado: por la misma inversión, la empresa puede deducir una parte mucho mayor y reducir significativamente el IRES/IRPEF a lo largo de la vida útil del activo.
Ejemplo de contabilidad básica (no verde)
Imaginemos que una empresa compra un marcador láser 4.0 por 100.000 euros. La inversión entra en el primer tramo de la hiperamortización de 2026, con un incremento del 180%.
- Coste estatutario: 100.000 euros (amortizados, por ejemplo, en 5 años en el balance: 20.000 euros/año).
- Coste fiscal a efectos del IRES: 100.000 € + 180.000 € = 280.000 € deducibles en el tiempo.
Si se supone una vida fiscal de 5 años, la parte anual deducible pasa a ser:
- Cuota de amortización legal: 20.000 euros/año;
- Cuota extra de hiperamortización: 180.000 € / 5 años = 36.000 €/año.
Deducción total anual: 56.000 euros. Con el IRES al 24% el ahorro fiscal anual es:
- 56.000 € × 24% = 13.440 €/año.
A lo largo del ciclo de 5 años, el ahorro total es de unos 67.200 euros, es decir, más del 60% del coste inicial del marcador, sumando el efecto de la depreciación ordinaria y el recargo.
Para representarlo gráficamente, puedes utilizar
- una curva de amortización legal (línea recta, 20.000 euros/año);
- una curva de deducción fiscal (56.000 euros/año);
- una curva acumulativa de «devolución de impuestos», que muestra a lo largo de cuántos años el ahorro fiscal cubre el coste del láser.
Variante con proyecto verde/5.0
Si la misma inversión de 100.000 euros forma parte de un proyecto que permite la aplicación de los tipos «verdes» (inversiones que reducen el consumo de energía por encima de determinados umbrales), el recargo sobre el primer tramo puede alcanzar, por ejemplo, el +220%.
En este caso:
- coste extra deducible: 100.000 euros × 220% = 220.000 euros;
- coste total deducible de impuestos: 320.000 euros.
Con una vida fiscal de cinco años:
- Cuota de amortización legal: 20.000 euros/año;
- cuota de amortización extra verde: 220.000 € / 5 = 44.000 €/año;
Deducción anual total: 64.000 euros.
Con IRES al 24%:
- ahorro fiscal anual: 64.000 euros × 24% = 15.360 euros;
- Ahorro global a lo largo del ciclo de amortización: más de 76.000 euros.
También en este caso es sencillo construir dos gráficos paralelos («sólo 4,0» frente a «4,0 + verde») para mostrar la diferencia entre las dos curvas de amortización
Conclusión
En resumen, un marcador láser 4.0 no es hoy sólo una elección técnica: permite la trazabilidad, la recogida de datos y la integración con otros equipos, y con la nueva hiperamortización permite recuperar en pocos años una parte importante del capital invertido.
Para pasar de la teoría a los números en tu caso concreto (importe, número de líneas, posibles intervenciones ecológicas), basta con establecer una simulación: puedes estimar el ahorro fiscal previsto y compararlo con los beneficios operativos en residuos, tiempo de ciclo y control de procesos, para definir un plan de inversión 4.0 realmente sostenible.


Business Development Director | LASIT
Business Development Director en LASIT, Giandomenico Ievoli es responsable de la dirección comercial y el desarrollo estratégico de la empresa. Lidera las actividades de desarrollo de negocio a nivel nacional e internacional, contribuyendo al crecimiento y la expansión de LASIT en los mercados globales.